Traitement des paiements pour le commerce de gros et le B2B
Les acheteurs en entreprise paient de plus en plus leurs factures par carte d'entreprise, et l'acceptation des cartes d'entreprise est une discipline à part entière, avec ses propres règles d'interchange, normes de données et réseaux de paiement. En B2B, une acceptation bien pensée associe le bon mode de paiement à la relation d'affaires et à la facture.
Des factures de quatre et cinq chiffres payées par carte d'entreprise ou carte d'achat, généralement saisies à la main ou réglées par lien de paiement, à des frais d'interchange élevés.
Les frais d'interchange des cartes commerciales sont établis par paliers selon les données de transaction enrichies. Les configurations par défaut ne transmettent pas ces données, et la transaction est tarifée comme si elles n'existaient pas.
Transmission des données de niveaux 2 et 3 configurée dès le premier jour, transferts électroniques de fonds (TEF) pour les factures qui n'ont jamais eu besoin d'une carte, et tarification des cartes négociée selon vos montants de transaction réels.
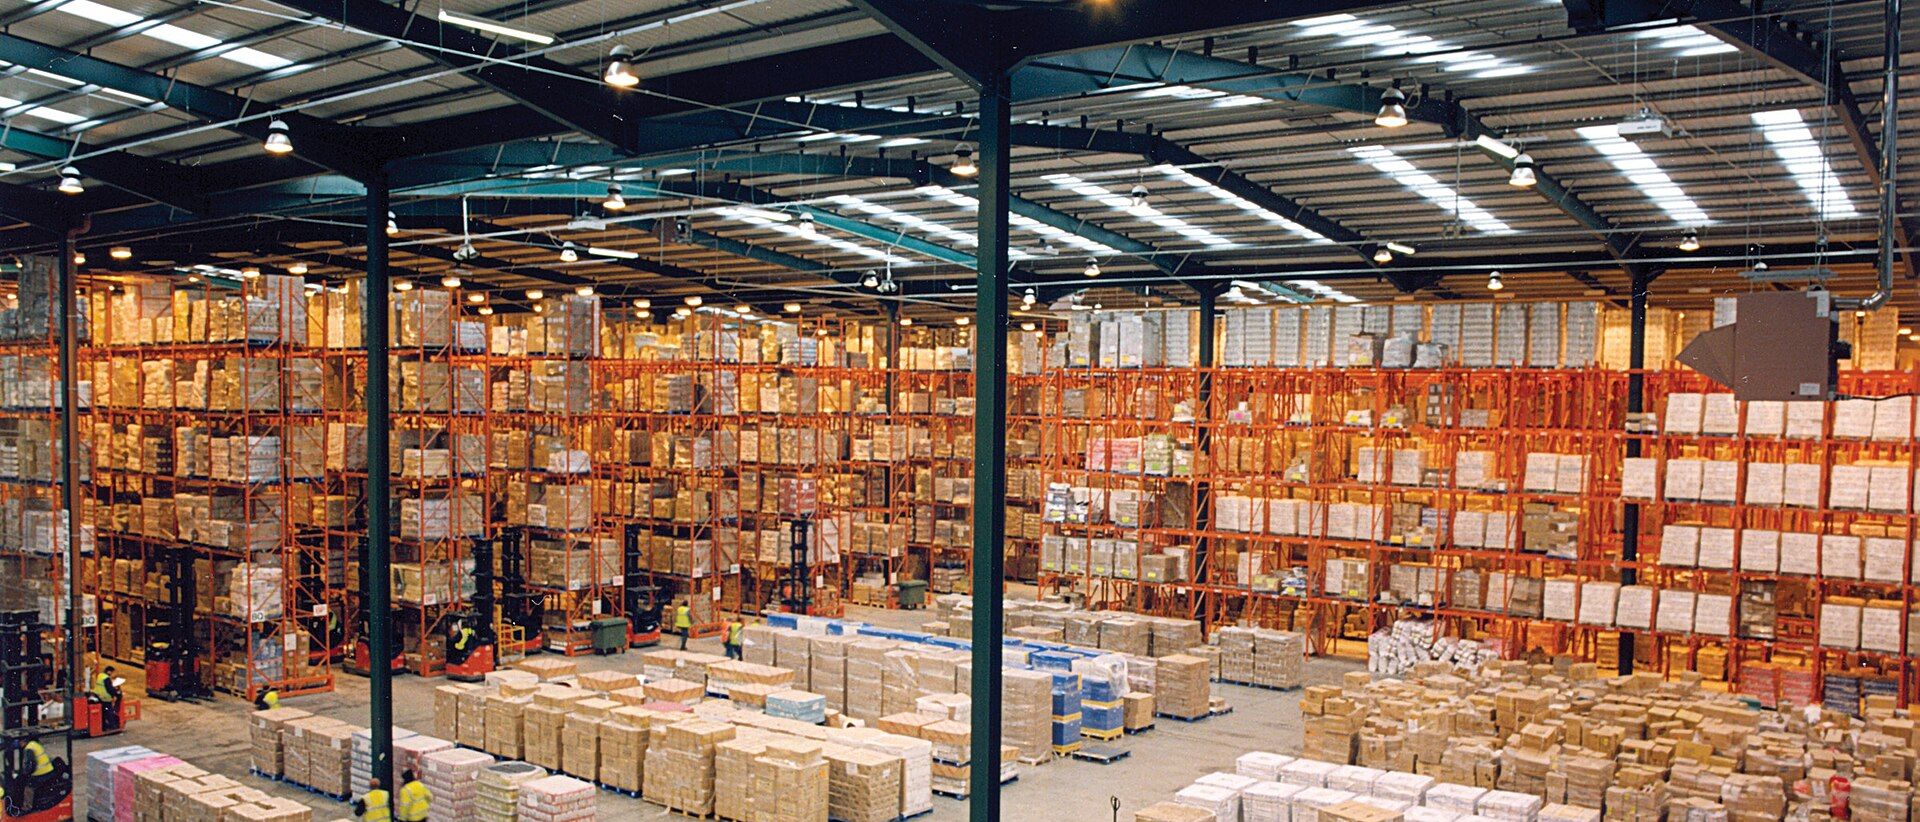 Photo : Axisadman / Wikimedia Commons, CC BY-SA 3.0
Les cartes commerciales, tarifées pour ce qu'elles sont
Les cartes commerciales se situent dans les paliers d'interchange les plus élevés, et les réseaux établissent ces paliers selon les données qui accompagnent la transaction : numéros de facture, détail des taxes, détail des articles. Des données détaillées signifient un risque moindre, et les frais d'interchange en tiennent compte. La transmission de ces données est un travail de configuration à faire à l'installation, et la plupart des terminaux virtuels configurés par défaut ne le font jamais, ce qui veut dire qu'en Colombie-Britannique, la majeure partie du volume B2B par carte n'est pas traitée pour ce qu'elle est.
Pas besoin d'une carte pour chaque facture
Une relation d'affaires suivie, avec des factures récurrentes, c'est exactement ce pour quoi le TEF et le débit préautorisé (DPA) ont été conçus : des paiements autorisés, de banque à banque, peu importe le montant de la facture. En pratique, on offre les deux aux clients : la carte pour les acheteurs qui veulent leurs points et leur délai de grâce, les paiements bancaires pour les relations où les deux parties préfèrent l'automatique et le prévisible. La vraie décision consiste à associer le bon mode de paiement à chaque relation et à chaque facture, plutôt que de tout faire passer par un seul mode par défaut.
Conditions de paiement, délais et calcul des comptes clients
En B2B, accepter les cartes est en réalité une stratégie de comptes clients : payer des frais de traitement pour encaisser tout de suite plutôt qu'à net 30 jours. C'est souvent un excellent compromis, et il devrait être chiffré comme une décision plutôt qu'absorbé par défaut. L'analyse met des chiffres sur ce choix : ce que coûte réellement chaque canal d'encaissement par dollar encaissé, pour que les conditions que vous offrez à vos acheteurs reposent sur des calculs.
Escompte pour paiement anticipé ou frais de carte
Les grossistes ont toujours payé pour accélérer leurs rentrées d'argent, généralement sous la forme d'un escompte de 2 % pour paiement anticipé que personne n'examine. L'acceptation des cartes se range dans la même colonne : dans les deux cas, c'est un prix payé pour la rapidité. Mettez les deux côte à côte, et la décision d'accepter les cartes devient un simple calcul sur des chiffres que vous connaissez déjà, un choix réfléchi sur ce que vaut la rapidité.
Les comptes commerciaux récurrents passent par la banque, pas par la carte
Le client qui commande chaque semaine et paie chaque mois est le candidat idéal au débit préautorisé : prévisible, autorisé, de banque à banque, à des frais fixes, peu importe le montant de la facture. Faire passer les comptes réguliers au DPA tout en gardant la carte pour les acheteurs nouveaux et occasionnels met chaque compte sur le mode de paiement conçu pour lui, sans changer une seule relation client.
Le matériel que nous déployons
Intégré à votre système de point de vente, Ethernet avec connexion sans fil de secours, sans contact, puce et bande magnétique, imprimante de reçus intégrée.
Wi-Fi avec connexion LTE de secours, autonomie pour tout un service, configuration adaptée à vos façons de faire, partage de l'addition à la table.
Acceptation sans contact sur les appareils mobiles compatibles. Aucun matériel à acheter pour les usages mobiles et sur le terrain.
Exemple de gamme de matériel et de prix, à titre indicatif. Le déploiement adapté et la tarification réelle sont établis après l'analyse du relevé.
Une équipe indépendante, cinq plateformes partenaires
Kubera Payments Corporation est un agent enregistré des partenaires énumérés. Clover est une marque déposée de Fiserv, Inc.
Questions fréquentes
Pourquoi nos frais de carte sont-ils si élevés par rapport à ceux d'un commerce de détail?
Les cartes commerciales saisies à la main se situent tout en haut de la grille d'interchange, bien au-dessus des cartes de particuliers payées sans contact. Ce surcoût est structurel, et la bonne réponse l'est aussi : la transmission de données enrichies et une tarification négociée selon la nature réelle de votre volume.
Que sont les données de niveau 2 et de niveau 3?
Des détails supplémentaires sur la transaction, comme le montant des taxes et les références de facture, transmis avec le paiement. Les réseaux de cartes appliquent souvent un tarif plus bas aux transactions commerciales lorsque ces données sont présentes, et nous les configurons dès l'installation.
Devrions-nous plutôt inciter nos clients à payer par virement bancaire?
Offrez les deux, de façon réfléchie. Le transfert électronique de fonds (TEF) et le débit préautorisé (DPA) sont conçus pour les grosses factures récurrentes; la carte l'emporte pour la rapidité et la préférence des acheteurs. Le bon dosage associe le bon mode de paiement à chaque facture, et nous vous aidons à faire ce choix avec de vrais chiffres.
Pouvez-vous travailler avec notre logiciel de facturation?
Les liens de paiement et le terminal virtuel s'utilisent en parallèle avec les logiciels de facturation courants, et le plan d'installation confirme vos outils précis avant tout changement.
Partenaire de paiement recommandé par la Chambre de commerce de la Colombie-Britannique
Une tarification juste pour vos ventes B2B
Envoyez-nous un relevé récent. Nous le lisons ligne par ligne et vous répondons dans un délai de 1 à 2 jours ouvrables : ce que vous payez exactement, et si la structure convient à votre façon de travailler. Aucune obligation, juste des chiffres.
Conçu pour les entreprises qui en attendent plus de leurs systèmes de paiement.